Veda Skills Quantitative Aptitude Unit 7: साधारण और चक्रवृद्धि ब्याज
- 3 topics
- 205 MCQs
- 12 short answers
- 3 long answers
- 41 flashcards
- 3 games
- ~165 min read
- Hindi
Checked before publishing: 23 automated checks, including a plagiarism check against the textbook's own words. How we check our content
साधारण ब्याज
सा.ब्या. = P × R × T ÷ 100 से साधारण ब्याज और मिश्रधन निकालो, उलटकर मूलधन, दर या समय ज्ञात करो, और परीक्षा के प्रश्न हल करो: दो समय पर दो मिश्रधन, धन का k गुना होना, दो दरों पर बँटा धन, वर्ष की जगह महीने और बदलती दरें।
What you will be able to do
- आप किसी भी मूलधन, दर और समय के लिए साधारण ब्याज और मिश्रधन निकाल सकेंगे।
- आप बाक़ी मान दिए होने पर मूलधन, दर या समय निकाल सकेंगे।
- आप दो अलग समय के दो मिश्रधनों से वार्षिक ब्याज, मूलधन और दर निकाल सकेंगे।
- आप "T वर्ष में k गुना", बँटे धन और बदलती दर वाले प्रश्न हल कर सकेंगे।
Key points
मूलधन (P) उधार दिया या लिया गया धन है; दर (R) प्रति वर्ष लगने वाला प्रतिशत है; समय (T) वर्षों में है।
साधारण ब्याज: सा.ब्या. = P × R × T ÷ 100।
मिश्रधन = मूलधन + ब्याज: A = P + सा.ब्या. = P(1 + RT/100)।
साधारण ब्याज में ब्याज हर वर्ष एक जैसा होता है, क्योंकि यह सदा मूल मूलधन पर लगता है।
महीनों में दिया समय 12 से भाग देकर वर्षों में बदलो।
यदि कोई धन T₁ वर्ष में A₁ और T₂ वर्ष में A₂ हो, तो एक वर्ष का ब्याज = (A₂ − A₁) ÷ (T₂ − T₁)।
कोई धन T वर्ष में k गुना तब होता है जब R × T = (k − 1) × 100।
मिश्रधन से, P = A × 100 ÷ (100 + RT); मिश्रधन का RT% कभी मत घटाओ।
Full explanation
मीना का पहला ऋण
मीना को अपनी सिलाई की दुकान के लिए मशीन चाहिए। वह एक स्वयं सहायता समूह से ₹10,000, 8% वार्षिक साधारण ब्याज पर उधार लेती है। 3 वर्ष बाद उस पर कितना देना होगा? 5 वर्ष बाद? और कर्ज़ दुगुना कब होगा?
एक छोटा सूत्र इन सबका उत्तर देता है।
शब्द
- मूलधन (P): उधार लिया धन, ₹10,000।
- दर (R): प्रति वर्ष लगने वाला प्रतिशत, 8%।
- समय (T): वर्षों में।
- ब्याज (सा.ब्या.): धन के उपयोग का शुल्क।
- मिश्रधन (A): जो लौटाया जाता है, यानी मूलधन + साधारण ब्याज ($A = P + SI$)।
सूत्र
$$\text{सा.ब्या.} = \frac{P \times R \times T}{100}$$
3 वर्ष बाद मीना के लिए: $\frac{10000 \times 8 \times 3}{100} = ₹2{,}400$, इसलिए उसे $A = ₹12{,}400$ देने हैं।
दंड बराबर क्यों हैं
साधारण ब्याज सदा मूल ₹10,000 पर निकलता है। पहले वर्ष का ₹800 दूसरे वर्ष में कुछ नहीं कमाता। इसलिए मिश्रधन हर वर्ष बराबर बढ़ता है और उसका आलेख एक सीधी रेखा है।
उलटा चलना
यही सूत्र पलटकर कोई भी छूटा मान देता है:
$$P = \frac{100 \cdot SI}{R \cdot T}, \quad R = \frac{100 \cdot SI}{P \cdot T}, \quad T = \frac{100 \cdot SI}{P \cdot R}$$
उदाहरण: 6% पर 5 वर्ष में ₹1,800 ब्याज: $P = \frac{100 \times 1800}{6 \times 5} = ₹6{,}000$।
मिश्रधन से मूलधन
यदि 8% पर 3 वर्ष का मिश्रधन ₹7,440 है, तो मिश्रधन P का $100% + 24% = 124%$ है:
$$P = \frac{7440 \times 100}{124} = ₹6{,}000$$
जाल: $7440$ में से $7440$ का 24% घटाना ग़लत है, क्योंकि 24% P पर था।
दो मिश्रधन, दो समय
कोई धन 2 वर्ष में ₹5,800 और 5 वर्ष में ₹7,000 हो जाता है। 3 अतिरिक्त वर्षों में ₹1,200 बढ़ा, इसलिए एक वर्ष का ब्याज = ₹400।
₹5,800 से 2 वर्ष पीछे जाओ: $P = 5800 - 800 = ₹5{,}000$, और $R = \frac{400}{5000} \times 100 = 8%$।
दुगुना और k गुना
कोई धन k गुना तब होता है जब ब्याज $(k - 1)P$ हो:
$$R \times T = (k - 1) \times 100$$
8% पर मीना का कर्ज़ $8T = 100$ होने पर, यानी 12.5 वर्ष में दुगुना होता है। यह 25 वर्ष में तिगुना होता है (ब्याज 2P), 3 × 12.5 = 37.5 वर्ष में नहीं।
महीने, बँटा धन और बदलती दरें
- महीने: 9 महीने यानी $T = \frac{9}{12}$ वर्ष।
- बँटा धन: ₹10,000 कुछ 8% और कुछ 10% पर, कुल ब्याज ₹920: सब 10% पर होता तो ₹1,000 मिलता, और 8% पर गया हर रुपया 2 पैसे घटाता है, इसलिए $\frac{80}{0.02} = ₹4{,}000$ 8% पर है।
- बदलती दरें: हर अवधि का दर × वर्ष जोड़ो: 2 वर्ष 6% फिर 3 वर्ष 8% यानी P का $12 + 24 = 36%$।
मीना के पास वापस
मीना अब जानती है: 3 वर्ष बाद ₹12,400, 5 वर्ष बाद ₹14,000, और कर्ज़ 12.5 वर्ष में दुगुना होगा। वह 2 वर्ष में लौटाकर केवल ₹1,600 ब्याज देने की योजना बनाती है।
परीक्षा का सार: PRT बटा 100, ब्याज हर वर्ष बराबर, उलटने के लिए भाग, और दो मिश्रधन वाले प्रश्नों में वार्षिक ब्याज लो।
Concepts and terms
केवल मूल मूलधन पर लगने वाला ब्याज, हर वर्ष उतना ही। ₹10,000 पर 8% हर वर्ष ₹800 देता है।
अंत में लौटाया जाने वाला धन: मूलधन और ब्याज। ₹10,000 पर 8% की दर से 3 वर्ष का मिश्रधन ₹12,400 है।
साधारण ब्याज में केवल R × T का गुणनफल मायने रखता है: 8% पर 5 वर्ष और 10% पर 4 वर्ष, दोनों P का 40% देते हैं।
मिश्रधन हर वर्ष एक वर्ष के ब्याज जितना बढ़ता है, इसलिए दो मिश्रधनों का अंतर उनके बीच के वर्षों से भाग देने पर एक वर्ष का ब्याज है।
Did you know
राष्ट्रीय बचत पत्र जैसी डाकघर योजनाओं की दरें हर तिमाही घोषित होती हैं, और कई छोटी बचत योजनाएँ अब भी साधारण ब्याज देती हैं।
भारत में स्वर्ण ऋण और कई छोटे कृषि ऋण प्रति माह साधारण ब्याज पर दिए जाते हैं।
Memory tricks
सा.ब्या. का सूत्र — PRT बटा 100 — मूलधन, दर और समय का गुणा करो, फिर 100 से भाग दो।
कोई एक मान निकालना — 100 सा.ब्या. बटा बाक़ी दो — P, R या T = 100 × सा.ब्या. ÷ (बाक़ी दो का गुणनफल)।
Practice MCQs with answers (72)
- A ₹6,200
- B ₹400
- C ₹1,200
- D ₹1,298.56
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 5,000 × 8 × 3 ÷ 100 = ₹1,200।
- A ₹720
- B ₹1,483.20
- C ₹13,440
- D ₹1,440
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 12,000 × 6 × 2 ÷ 100 = ₹1,440।
- A ₹2,700
- B ₹5,400
- C ₹10,200
- D ₹675
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 7,500 × 9 × 4 ÷ 100 = ₹2,700।
- A ₹1,875
- B ₹3,750
- C ₹5,625
- D ₹28,750
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 25,000 × 7.5 × 2 ÷ 100 = ₹3,750।
- A ₹420
- B ₹2,100
- C ₹1,050
- D ₹9,450
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 8,400 × 5 × 2.5 ÷ 100 = ₹1,050।
- A ₹2,000
- B ₹6,781.25
- C ₹22,000
- D ₹6,000
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 16,000 × 12.5 × 3 ÷ 100 = ₹6,000।
- A ₹2,700
- B ₹7,200
- C ₹540
- D ₹5,400
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 4,500 × 12 × 5 ÷ 100 = ₹2,700।
- A ₹7,560
- B ₹3,780
- C ₹39,780
- D ₹2,520
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 36,000 × 7 × 1.5 ÷ 100 = ₹3,780।
- A ₹21,600
- B ₹1,650
- C ₹6,600
- D ₹13,200
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 15,000 × 11 × 4 ÷ 100 = ₹6,600।
- A ₹1,237.50
- B ₹10,800
- C ₹600
- D ₹1,200
Show answer
Why:
सा.ब्या. = P × R × T ÷ 100 = 9,600 × 6.25 × 2 ÷ 100 = ₹1,200।
- A ₹450
- B ₹5,400
- C ₹600
- D ₹6,450
Show answer
Why:
T = 9 ÷ 12 = 0.75 वर्ष। सा.ब्या. = 6,000 × 10 × 0.75 ÷ 100 = ₹450। (9 को वर्ष मानना जाल है।)
- A ₹960
- B ₹560
- C ₹12,560
- D ₹6,720
Show answer
Why:
T = 7 ÷ 12 = 7/12 वर्ष। सा.ब्या. = 12,000 × 8 × 7/12 ÷ 100 = ₹560। (7 को वर्ष मानना जाल है।)
- A ₹8,640
- B ₹2,160
- C ₹720
- D ₹24,720
Show answer
Why:
T = 4 ÷ 12 = 1/3 वर्ष। सा.ब्या. = 24,000 × 9 × 1/3 ÷ 100 = ₹720। (4 को वर्ष मानना जाल है।)
- A ₹1,080
- B ₹18,900
- C ₹10,800
- D ₹900
Show answer
Why:
T = 10 ÷ 12 = 5/6 वर्ष। सा.ब्या. = 18,000 × 6 × 5/6 ÷ 100 = ₹900। (10 को वर्ष मानना जाल है।)
- A ₹7,620
- B ₹8,160
- C ₹1,620
- D ₹6,540
Show answer
Why:
सा.ब्या. = 6,000 × 9 × 3 ÷ 100 = ₹1,620; मिश्रधन = 6,000 + 1,620 = ₹7,620।
- A ₹6,000
- B ₹21,000
- C ₹16,200
- D ₹22,200
Show answer
Why:
सा.ब्या. = 15,000 × 8 × 5 ÷ 100 = ₹6,000; मिश्रधन = 15,000 + 6,000 = ₹21,000।
- A ₹3,900
- B ₹1,200
- C ₹3,600
- D ₹2,700
Show answer
Why:
सा.ब्या. = 2,400 × 12.5 × 4 ÷ 100 = ₹1,200; मिश्रधन = 2,400 + 1,200 = ₹3,600।
- A ₹9,960
- B ₹1,400
- C ₹8,560
- D ₹9,400
Show answer
Why:
सा.ब्या. = 8,000 × 7 × 2.5 ÷ 100 = ₹1,400; मिश्रधन = 8,000 + 1,400 = ₹9,400।
- A ₹50,400
- B ₹5,400
- C ₹50,562
- D ₹47,700
Show answer
Why:
सा.ब्या. = 45,000 × 6 × 2 ÷ 100 = ₹5,400; मिश्रधन = 45,000 + 5,400 = ₹50,400।
- A ₹3,680
- B ₹4,640
- C ₹1,440
- D ₹4,866.80
Show answer
Why:
सा.ब्या. = 3,200 × 15 × 3 ÷ 100 = ₹1,440; मिश्रधन = 3,200 + 1,440 = ₹4,640।
- A ₹540
- B ₹30,000
- C ₹6,000
- D ₹7,800
Show answer
Why:
P = 100 × सा.ब्या. ÷ (R × T) = 100 × 1,800 ÷ (6 × 5) = ₹6,000।
- A ₹617.40
- B ₹29,400
- C ₹42,000
- D ₹14,000
Show answer
Why:
P = 100 × सा.ब्या. ÷ (R × T) = 100 × 2,940 ÷ (7 × 3) = ₹14,000।
- A ₹7,000
- B ₹21,000
- C ₹7,945
- D ₹12,600
Show answer
Why:
P = 100 × सा.ब्या. ÷ (R × T) = 100 × 945 ÷ (4.5 × 3) = ₹7,000।
- A ₹1,785.60
- B ₹6,000
- C ₹31,000
- D ₹5,654.40
Show answer
Why:
मिश्रधन P का 124% है, इसलिए P = 7,440 × 100 ÷ 124 = ₹6,000। (मिश्रधन में से 24% घटाना ग़लत आधार है।)
- A ₹27,000
- B ₹8,900
- C ₹9,000
- D ₹6,750
Show answer
Why:
मिश्रधन P का 150% है, इसलिए P = 13,500 × 100 ÷ 150 = ₹9,000। (मिश्रधन में से 50% घटाना ग़लत आधार है।)
- A ₹3,078.40
- B ₹2,841.60
- C ₹3,900
- D ₹4,000
Show answer
Why:
मिश्रधन P का 148% है, इसलिए P = 5,920 × 100 ÷ 148 = ₹4,000। (मिश्रधन में से 48% घटाना ग़लत आधार है।)
- A 6%
- B 15%
- C 8%
- D 30%
Show answer
Why:
R = 100 × सा.ब्या. ÷ (P × T) = 100 × 2,400 ÷ (8,000 × 5) = 6%।
- A 11%
- B 9%
- C 36%
- D 18%
Show answer
Why:
R = 100 × सा.ब्या. ÷ (P × T) = 100 × 4,500 ÷ (12,500 × 4) = 9%।
- A 9 3/8%
- B 8.25%
- C 6.25%
- D 18.75%
Show answer
Why:
R = 100 × सा.ब्या. ÷ (P × T) = 100 × 1,200 ÷ (6,400 × 3) = 6.25%।
- A 9.5%
- B 45%
- C 22.5%
- D 7.5%
Show answer
Why:
R = 100 × सा.ब्या. ÷ (P × T) = 100 × 9,000 ÷ (20,000 × 6) = 7.5%।
- A 10%
- B 30%
- C 15%
- D 12%
Show answer
Why:
R = 100 × सा.ब्या. ÷ (P × T) = 100 × 1,080 ÷ (3,600 × 3) = 10%।
- A 6 वर्ष
- B 5 वर्ष
- C 4 वर्ष
- D 10 वर्ष
Show answer
Why:
सा.ब्या. = 6,500 − 5,000 = ₹1,500। T = 100 × 1,500 ÷ (5,000 × 6) = 5 वर्ष।
- A 2 वर्ष
- B 13 वर्ष
- C 3 वर्ष
- D 4 वर्ष
Show answer
Why:
सा.ब्या. = 10,400 − 8,000 = ₹2,400। T = 100 × 2,400 ÷ (8,000 × 10) = 3 वर्ष।
- A 2 वर्ष
- B 6 वर्ष
- C 4 वर्ष
- D 3 वर्ष
Show answer
Why:
सा.ब्या. = 15,240 − 12,000 = ₹3,240। T = 100 × 3,240 ÷ (12,000 × 9) = 3 वर्ष।
- A 5 वर्ष
- B 10 वर्ष
- C 6 वर्ष
- D 4 वर्ष
Show answer
Why:
सा.ब्या. = 5,800 − 4,000 = ₹1,800। T = 100 × 1,800 ÷ (4,000 × 9) = 5 वर्ष।
- A 3.5 वर्ष
- B 2.5 वर्ष
- C 1.5 वर्ष
- D 15 वर्ष
Show answer
Why:
सा.ब्या. = 7,200 − 6,000 = ₹1,200। T = 100 × 1,200 ÷ (6,000 × 8) = 2.5 वर्ष।
- A ₹5,100
- B ₹4,600
- C ₹5,000
- D ₹5,400
Show answer
Why:
3 वर्षों में मिश्रधन ₹1,200 बढ़ा, इसलिए एक वर्ष का ब्याज = ₹400। P = 5,800 − 2 × 400 = ₹5,000; R = 400 ÷ 5,000 × 100 = 8%।
- A 7%
- B 5.5%
- C 4.5%
- D 5%
Show answer
Why:
3 वर्षों में मिश्रधन ₹1,800 बढ़ा, इसलिए एक वर्ष का ब्याज = ₹600। P = 13,800 − 3 × 600 = ₹12,000; R = 600 ÷ 12,000 × 100 = 5%।
- A ₹8,000
- B ₹7,900
- C ₹9,000
- D ₹8,100
Show answer
Why:
2 वर्षों में मिश्रधन ₹2,000 बढ़ा, इसलिए एक वर्ष का ब्याज = ₹1,000। P = 10,000 − 2 × 1,000 = ₹8,000; R = 1,000 ÷ 8,000 × 100 = 12.5%।
- A 9.5%
- B 9%
- C 8.5%
- D 11%
Show answer
Why:
3 वर्षों में मिश्रधन ₹1,620 बढ़ा, इसलिए एक वर्ष का ब्याज = ₹540। P = 8,160 − 4 × 540 = ₹6,000; R = 540 ÷ 6,000 × 100 = 9%।
- A 25%
- B 6.25%
- C 12.5%
- D 17.5%
Show answer
Why:
दुगुना होने का अर्थ है सा.ब्या. = P, इसलिए R × 8 = 100, R = 12.5%।
- A 10%
- B 25%
- C 30%
- D 20%
Show answer
Why:
तिगुना होने का अर्थ है सा.ब्या. = 2P, इसलिए R × 10 = 200, R = 20%।
- A 25%
- B 12.5%
- C 33 1/3%
- D 8 1/3%
Show answer
Why:
चार गुना होने का अर्थ है सा.ब्या. = 3P, इसलिए R × 12 = 300, R = 25%।
- A 24 वर्ष
- B 18 वर्ष
- C 19 वर्ष
- D 12 वर्ष
Show answer
Why:
दुगुना: 6 वर्ष में ब्याज = P। चार गुना: ब्याज = 3P, जिसमें 3 ÷ 1 × 6 = 18 वर्ष लगते हैं।
- A 20 वर्ष
- B 30 वर्ष
- C 15 वर्ष
- D 35 वर्ष
Show answer
Why:
तिगुना: 5 वर्ष में ब्याज = 2P। सात गुना: ब्याज = 6P, जिसमें 6 ÷ 2 × 5 = 15 वर्ष लगते हैं।
- A 50 वर्ष
- B 41 वर्ष
- C 25 वर्ष
- D 40 वर्ष
Show answer
Why:
दुगुना: 10 वर्ष में ब्याज = P। पाँच गुना: ब्याज = 4P, जिसमें 4 ÷ 1 × 10 = 40 वर्ष लगते हैं।
- A ₹4,000
- B ₹9,200
- C ₹6,000
- D ₹5,000
Show answer
Why:
सब 10% पर होता तो ₹1,000 मिलता; असली ₹920 उससे ₹80 कम है। 8% पर हर रुपया 2 पैसे कम कमाता है, इसलिए 80 ÷ 0.02 = ₹4,000।
- A ₹10,000
- B ₹15,000
- C ₹12,500
- D ₹20,000
Show answer
Why:
सब 9% पर होता तो ₹2,250 मिलता; असली ₹1,800 उससे ₹450 कम है। 6% पर हर रुपया 3 पैसे कम कमाता है, इसलिए 450 ÷ 0.03 = ₹15,000।
- A ₹6,500
- B ₹6,000
- C ₹5,500
- D ₹9,937.50
Show answer
Why:
सब 8% पर होता तो ₹960 मिलता; असली ₹795 उससे ₹165 कम है। 5% पर हर रुपया 3 पैसे कम कमाता है, इसलिए 165 ÷ 0.03 = ₹5,500।
- A ₹2,160
- B ₹18,000
- C ₹12,000
- D ₹6,000
Show answer
Why:
अतिरिक्त ब्याज 3 वर्ष तक 2% है, यानी P का 6% = ₹360। इसलिए P = 360 × 100 ÷ 6 = ₹6,000।
- A ₹7,500
- B ₹10,800
- C ₹30,000
- D ₹22,500
Show answer
Why:
अतिरिक्त ब्याज 4 वर्ष तक 3% है, यानी P का 12% = ₹900। इसलिए P = 900 × 100 ÷ 12 = ₹7,500।
- A ₹25,000
- B ₹5,000
- C ₹1,250
- D ₹10,000
Show answer
Why:
अतिरिक्त ब्याज 5 वर्ष तक 1% है, यानी P का 5% = ₹250। इसलिए P = 250 × 100 ÷ 5 = ₹5,000।
- A 56.25%
- B 15%
- C 7.5%
- D 28 1/8%
Show answer
Why:
सा.ब्या. = P × R × R ÷ 100 = 9/16 × P, इसलिए R² = 56.25 और R = 7.5%।
- A 64%
- B 16%
- C 32%
- D 8%
Show answer
Why:
सा.ब्या. = P × R × R ÷ 100 = 16/25 × P, इसलिए R² = 64 और R = 8%।
- A 7%
- B 49%
- C 14%
- D 24.5%
Show answer
Why:
सा.ब्या. = P × R × R ÷ 100 = 49/100 × P, इसलिए R² = 49 और R = 7%।
- A ₹3,200
- B ₹2,880
- C ₹10,880
- D ₹2,800
Show answer
Why:
दर × वर्ष जोड़ो: 6 × 2 + 8 × 3 = P का 36%। सा.ब्या. = 8,000 × 36 ÷ 100 = ₹2,880।
- A ₹6,450
- B ₹1,500
- C ₹1,450
- D ₹1,750
Show answer
Why:
दर × वर्ष जोड़ो: 5 × 3 + 7 × 2 = P का 29%। सा.ब्या. = 5,000 × 29 ÷ 100 = ₹1,450।
- A ₹11,100
- B ₹22,200
- C ₹4,440
- D ₹9,250
Show answer
Why:
दर × वर्ष का जोड़ P का 36% = ₹3,330, इसलिए P = 3,330 × 100 ÷ 36 = ₹9,250।
- A 12%
- B 8%
- C 48%
- D 10.71%
Show answer
Why:
मिश्रधन ₹5,000 पर हर वर्ष ₹600 बढ़ता है: 600 ÷ 5000 × 100 = 12%। (2,400 ÷ 5,000 = 48% चार वर्षों का जोड़ है।)
- A अरुण
- B सीता
- C रवि
- D नेहा
Show answer
Why:
रवि 1,440; सीता 1,920; अरुण 1,750; नेहा 1,440। सबसे बड़ा मूलधन नहीं, P × R × T जीतता है।
- A 30%
- B 7.69%
- C 10%
- D 12%
Show answer
Why:
सा.ब्या. = 15,600 − 12,000 = ₹3,600, 3 वर्ष में। R = 100 × 3600 ÷ (12000 × 3) = 10%।
- A ₹5,400
- B ₹3,750
- C ₹60,000
- D ₹15,000
Show answer
Why:
एक वर्ष का ब्याज ₹900 = P का 6%, इसलिए P = 900 × 100 ÷ 6 = ₹15,000। (चारों वर्ष जोड़कर T = 1 लेने से ₹60,000 आता है।)
- A एक जैसा रहता है
- B हर वर्ष बढ़ता है
- C हर वर्ष घटता है
- D हर वर्ष दुगुना होता है
Show answer
Why:
सा.ब्या. सदा मूल मूलधन पर है, इसलिए हर वर्ष P × R ÷ 100 मिलता है।
- A 2 गुना
- B 4 गुना
- C वही
- D 8 गुना
Show answer
Why:
सा.ब्या. = PRT ÷ 100; P और T दुगुने करने से यह 2 × 2 = 4 गुना होता है।
- A आधा होता है
- B 4 गुना होता है
- C वही रहता है
- D दुगुना होता है
Show answer
Why:
R × T वही रहता है: ½ × 2 = 1।
- A T²
- B 3T
- C 1.5T
- D 2T
Show answer
Why:
दुगुना यानी T वर्ष में ब्याज P; तिगुने के लिए ब्याज 2P चाहिए, इसलिए 2T वर्ष।
- A ₹R
- B ₹(100 + R)
- C ₹100R
- D ₹R/100
Show answer
Why:
100 × R × 1 ÷ 100 = R। यही "R प्रतिशत" का अर्थ है।
- A मूलधन के
- B ब्याज के
- C दर के
- D समय के
Show answer
Why:
A = P + सा.ब्या., इसलिए A − P = सा.ब्या.।
- A A और R दोनों सत्य हैं, और R, A की सही व्याख्या है
- B A और R दोनों सत्य हैं, पर R, A की सही व्याख्या नहीं है
- C A सत्य है पर R असत्य है
- D A असत्य है पर R सत्य है
Show answer
Why:
दोनों सत्य: हर 5 वर्ष में P ब्याज, इसलिए 10 वर्ष में 2P। R ही कारण है कि ब्याज बराबर जुड़ता है।
- A A और R दोनों सत्य हैं, और R, A की सही व्याख्या है
- B A और R दोनों सत्य हैं, पर R, A की सही व्याख्या नहीं है
- C A सत्य है पर R असत्य है
- D A असत्य है पर R सत्य है
Show answer
Why:
A असत्य: सा.ब्या. = ₹200 (₹210 चक्रवृद्धि ब्याज है)। R सत्य है।
- A केवल 1
- B केवल 2
- C 1 और 2 दोनों
- D न 1, न 2
Show answer
Why:
1: 5000 × 8 × 3 ÷ 100 = 1,200। 2: सा.ब्या. = 2,000, इसलिए A = 7,000। दोनों सत्य।
- A केवल 1
- B केवल 2
- C 1 और 2 दोनों
- D न 1, न 2
Show answer
Why:
1: 100 ÷ 8 = 12.5%, सत्य। 2: 100 ÷ 5 = 20 वर्ष, इसलिए असत्य।
Important short questions (4)
7500 × 8 × 3 ÷ 100 = ₹1,800।
R = 100 × 1200 ÷ (4000 × 5) = 6%।
वार्षिक ब्याज = 1400 ÷ 2 = ₹700। P = 9800 − 3 × 700 = ₹7,700।
T = 100 ÷ 6.25 = 16 वर्ष।
Long answer questions (1)
वार्षिक ब्याज = ₹2,400। सब 10% पर ₹3,000 देता, जो ₹600 अधिक है। 6% पर हर रुपया 4 पैसे कम कमाता है, इसलिए 600 ÷ 0.04 = ₹15,000, 6% पर और ₹15,000, 10% पर। जाँच: 900 + 1,500 = 2,400 प्रति वर्ष।
Flashcards (14)
Play this topic
- ब्याज या जाल?
चक्रवृद्धि ब्याज
A = P(1 + R/100)ⁿ से धन को वर्ष-दर-वर्ष बढ़ाओ, चक्रवृद्धि ब्याज निकालो, अर्धवार्षिक और तिमाही संयोजन करो, उलटकर मूलधन या दर ज्ञात करो, और यही गुणक जनसंख्या वृद्धि, मूल्यह्रास, हर वर्ष अलग दर और अधूरे वर्षों पर लगाओ।
What you will be able to do
- आप पूरे वर्षों के लिए वार्षिक संयोजन पर मिश्रधन और चक्रवृद्धि ब्याज निकाल सकेंगे।
- आप दर और अवधियों की संख्या बदलकर अर्धवार्षिक और तिमाही संयोजन कर सकेंगे।
- आप दिए गए मिश्रधन से मूलधन या दर निकाल सकेंगे।
- आप जनसंख्या वृद्धि, मूल्यह्रास, बदलती दर और अधूरे वर्ष वाले प्रश्न हल कर सकेंगे।
Key points
चक्रवृद्धि ब्याज पहले से मिले ब्याज पर भी ब्याज लेता है: हर वर्ष का मिश्रधन अगले वर्ष का मूलधन बनता है।
वार्षिक संयोजन पर n वर्ष का मिश्रधन A = P(1 + R/100)ⁿ; च.ब्या. = A − P।
पहले वर्ष में च.ब्या. और सा.ब्या. बराबर होते हैं; उसके बाद च.ब्या. बड़ा होता है।
अर्धवार्षिक: प्रति अवधि R/2 और 2n अवधियाँ। तिमाही: प्रति अवधि R/4 और 4n अवधियाँ।
अलग वर्षों की अलग दरें गुणा होती हैं: P(1 + R₁/100)(1 + R₂/100)।
वृद्धि: भविष्य = वर्तमान × (1 + R/100)ⁿ। मूल्यह्रास: भविष्य = वर्तमान × (1 − R/100)ⁿ।
यदि कोई धन च.ब्या. पर t वर्ष में दुगुना हो, तो 2t वर्ष में 4 गुना और 3t वर्ष में 8 गुना होता है।
2½ वर्ष के लिए R% पर सामान्य नियम P(1 + R/100)² × (1 + R/200) है।
Full explanation
फ़रहान की सावधि जमा
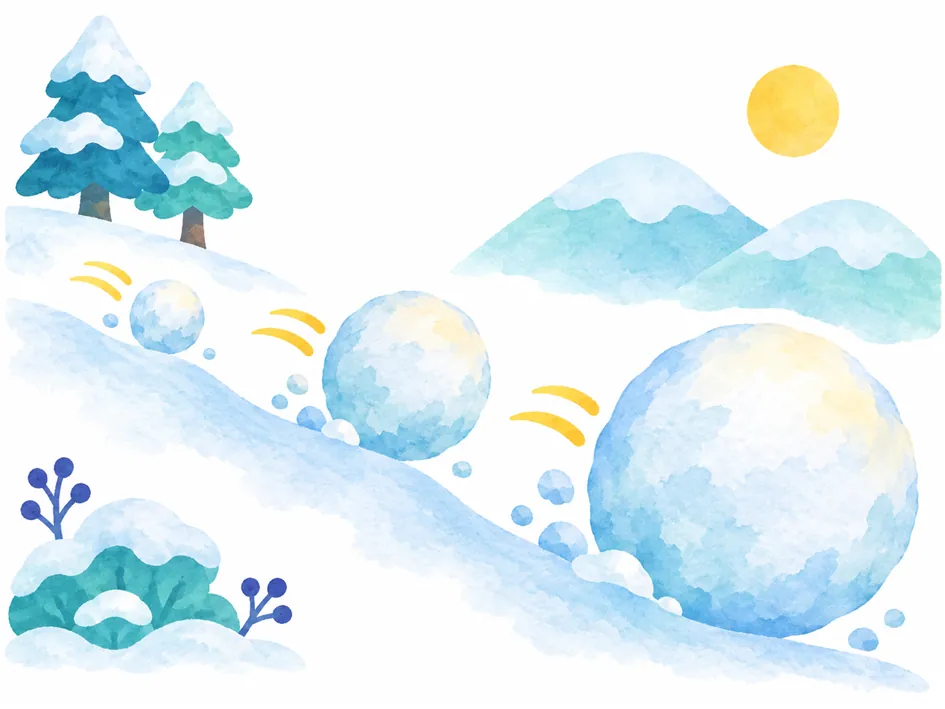
फ़रहान ₹10,000 बैंक में 10% वार्षिक दर पर जमा करता है। बैंक बताता है कि ब्याज वार्षिक रूप से संयोजित होता है। उसका चचेरा भाई उसी दर पर साधारण ब्याज पाता है। 3 वर्ष बाद फ़रहान के पास अधिक धन है। यह अतिरिक्त धन कहाँ से आया?
ब्याज पर ब्याज
हर वर्ष के अंत में बैंक ब्याज को जमा में जोड़ देता है। अगले वर्ष 10% बड़े धन पर निकलता है।
- वर्ष 1: 10,000 का 10% = ₹1,000, कुल ₹11,000।
- वर्ष 2: 11,000 का 10% = ₹1,100, कुल ₹12,100।
- वर्ष 3: 12,100 का 10% = ₹1,210, कुल ₹13,310।
सूत्र
हर वर्ष धन $1 + \frac{R}{100}$ से गुणा होता है। n वर्ष बाद:
$$A = P\left(1 + \frac{R}{100}\right)^n, \qquad \text{च.ब्या.} = A - P$$
फ़रहान: $10000 \times 1.1^3 = 10000 \times 1.331 = ₹13{,}310$, इसलिए च.ब्या. $= ₹3{,}310$। चचेरे भाई का सा.ब्या. केवल ₹3,000 है।
अर्धवार्षिक और तिमाही
यदि ब्याज अधिक बार जुड़े, तो दर बाँटो और अवधियाँ गुणा करो:
- अर्धवार्षिक: दर $\frac{R}{2}$, अवधियाँ $2n$।
- तिमाही: दर $\frac{R}{4}$, अवधियाँ $4n$।
उदाहरण: ₹8,000 पर 10% वार्षिक, अर्धवार्षिक संयोजन, 1 वर्ष: $8000 \times 1.05^2 = ₹8{,}820$।
उलटा चलना
मूलधन: गुणक से भाग दो। यदि 5% पर 2 वर्ष का मिश्रधन ₹8,820 है, तो $P = 8820 \div 1.05^2 = ₹8{,}000$।
दर: ₹6,400, 2 वर्ष में ₹7,744 बनता है। $\frac{7744}{6400} = 1.21 = 1.1^2$, इसलिए $R = 10%$।
वृद्धि और मूल्यह्रास
यही गुणक किसी नगर की जनसंख्या को आगे बढ़ाता है, और मशीन के मूल्य को घटाता है:
$$\text{वृद्धि: } V(1 + \tfrac{R}{100})^n, \qquad \text{मूल्यह्रास: } V(1 - \tfrac{R}{100})^n$$
बदलती दरें और अधूरे वर्ष
- अलग दरें: पहले वर्ष 10%, दूसरे वर्ष 20%: $P \times 1.1 \times 1.2$।
- 10% पर 2½ वर्ष: दो पूरे वर्ष, फिर आधा वर्ष 5% पर: $8000 \times 1.1^2 \times 1.05 = ₹10{,}164$।
च.ब्या. में दुगुना होना
यदि कोई धन 4 वर्ष में दुगुना हो, तो हर 4 वर्ष में यह 2 से गुणा होता है। इसलिए 8 वर्ष में $2^2 = 4$ गुना और 12 वर्ष में $2^3 = 8$ गुना।
साधारण ब्याज पर 4 वर्ष में दुगुना होने वाला धन 8 गुना होने में 28 वर्ष लेता, क्योंकि सा.ब्या. केवल जोड़ता है।
फ़रहान के पास वापस
अतिरिक्त ₹310 ब्याज पर ब्याज है: दूसरे वर्ष ₹100 और तीसरे वर्ष ₹210। यदि बैंक अर्धवार्षिक संयोजन करता, तो उसे थोड़ा और मिलता।
परीक्षा का सार: हर अवधि $1 + \frac{R}{100}$ से गुणा करो, छोटी अवधि के लिए दर बाँटो, पीछे जाने के लिए भाग दो, और मूल्यह्रास में $1 - \frac{R}{100}$ लो।
Concepts and terms
हर अवधि के अंत में ब्याज को मूलधन में जोड़ना, ताकि अगली अवधि का ब्याज बड़े धन पर लगे।
एक अवधि के लिए 1 + R/100। 10% पर 3 वर्ष यानी 1.1³ = 1.331, इसलिए ₹10,000, ₹13,310 बनता है।
ब्याज कितनी बार जुड़ता है: वार्षिक, अर्धवार्षिक या तिमाही। छोटी अवधि से मिश्रधन थोड़ा बड़ा होता है।
हर वर्ष वर्तमान मूल्य के निश्चित प्रतिशत से मूल्य घटना: उलटा चलता चक्रवृद्धि ब्याज।
Did you know
भारत में ज़्यादातर बैंक सावधि जमा हर तिमाही ब्याज जोड़ते हैं, इसलिए 7% वाला FD एक वर्ष में 7% से थोड़ा अधिक देता है।
"72 का नियम" कहता है कि R% चक्रवृद्धि ब्याज पर धन लगभग 72 ÷ R वर्ष में दुगुना होता है: 8% पर लगभग 9 वर्ष।
Memory tricks
च.ब्या. का सूत्र — गुणा करो, जोड़ो मत — हर वर्ष 1 + R/100 से गुणा होता है। 10% पर तीन वर्ष यानी 1.1 × 1.1 × 1.1, 1 + 0.3 नहीं।
अर्धवार्षिक — आधी दर, दुगुना समय — 10% वार्षिक, अर्धवार्षिक संयोजन, 1 वर्ष = 2 अवधियों के लिए 5%।
Practice MCQs with answers (75)
- A ₹13,310
- B ₹12,000
- C ₹12,100
- D ₹2,100
Show answer
Why:
2 वर्ष: A = 10,000 × 1.1² = 10,000 × 1.21 = ₹12,100।
- A ₹800
- B ₹8,820
- C ₹1,261
- D ₹820
Show answer
Why:
2 वर्ष: A = 8,000 × 1.05² = 8,000 × 1.1025 = ₹8,820; च.ब्या. = 8,820 − 8,000 = ₹820।
- A ₹16,900
- B ₹16,875
- C ₹1,275
- D ₹17,576
Show answer
Why:
2 वर्ष: A = 15,625 × 1.04² = 15,625 × 1.0816 = ₹16,900।
- A ₹14,580
- B ₹2,080
- C ₹3,246.40
- D ₹2,000
Show answer
Why:
2 वर्ष: A = 12,500 × 1.08² = 12,500 × 1.1664 = ₹14,580; च.ब्या. = 14,580 − 12,500 = ₹2,080।
- A ₹8,000
- B ₹3,640
- C ₹8,640
- D ₹10,368
Show answer
Why:
3 वर्ष: A = 5,000 × 1.2³ = 5,000 × 1.728 = ₹8,640।
- A ₹928.20
- B ₹600
- C ₹2,662
- D ₹662
Show answer
Why:
3 वर्ष: A = 2,000 × 1.1³ = 2,000 × 1.331 = ₹2,662; च.ब्या. = 2,662 − 2,000 = ₹662।
- A ₹8,100
- B ₹8,000
- C ₹1,700
- D ₹9,112.50
Show answer
Why:
2 वर्ष: A = 6,400 × 1.125² = 6,400 × 1.265625 = ₹8,100।
- A ₹52,900
- B ₹12,900
- C ₹20,835
- D ₹12,000
Show answer
Why:
2 वर्ष: A = 40,000 × 1.15² = 40,000 × 1.3225 = ₹52,900; च.ब्या. = 52,900 − 40,000 = ₹12,900।
- A ₹2,400
- B ₹900
- C ₹2,500
- D ₹3,125
Show answer
Why:
2 वर्ष: A = 1,600 × 1.25² = 1,600 × 1.5625 = ₹2,500।
- A ₹13,923
- B ₹9,000
- C ₹39,930
- D ₹9,930
Show answer
Why:
3 वर्ष: A = 30,000 × 1.1³ = 30,000 × 1.331 = ₹39,930; च.ब्या. = 39,930 − 30,000 = ₹9,930।
- A ₹204
- B ₹200
- C ₹2,704
- D ₹312.16
Show answer
Why:
2 वर्ष: A = 2,500 × 1.04² = 2,500 × 1.0816 = ₹2,704; च.ब्या. = 2,704 − 2,500 = ₹204।
- A ₹8,800
- B ₹8,820
- C ₹820
- D ₹9,261
Show answer
Why:
5% पर 2 अवधियाँ: A = 8,000 × 1.05² = 8,000 × 1.1025 = ₹8,820।
- A ₹5,296
- B ₹23,425.60
- C ₹21,296
- D ₹20,800
Show answer
Why:
10% पर 3 अवधियाँ: A = 16,000 × 1.1³ = 16,000 × 1.331 = ₹21,296।
- A ₹800
- B ₹10,816
- C ₹1,248.64
- D ₹816
Show answer
Why:
4% पर 2 अवधियाँ: A = 10,000 × 1.04² = 10,000 × 1.0816 = ₹10,816; च.ब्या. = 10,816 − 10,000 = ₹816।
- A ₹4,100
- B ₹6,305
- C ₹4,000
- D ₹44,100
Show answer
Why:
5% पर 2 अवधियाँ: A = 40,000 × 1.05² = 40,000 × 1.1025 = ₹44,100; च.ब्या. = 44,100 − 40,000 = ₹4,100।
- A ₹3,972
- B ₹2,520
- C ₹2,400
- D ₹14,520
Show answer
Why:
10% पर 2 अवधियाँ: A = 12,000 × 1.1² = 12,000 × 1.21 = ₹14,520; च.ब्या. = 14,520 − 12,000 = ₹2,520।
- A ₹18,400
- B ₹2,522
- C ₹18,522
- D ₹19,448.10
Show answer
Why:
5% पर 3 अवधियाँ: A = 16,000 × 1.05³ = 16,000 × 1.157625 = ₹18,522।
- A ₹1,94,481
- B ₹44,205.05
- C ₹32,000
- D ₹34,481
Show answer
Why:
5% पर 4 अवधियाँ: A = 1,60,000 × 1.05⁴ = 1,60,000 × 1.21550625 = ₹1,94,481; च.ब्या. = 1,94,481 − 1,60,000 = ₹34,481।
- A ₹41,616
- B ₹42,448.32
- C ₹41,600
- D ₹1,616
Show answer
Why:
2% पर 2 अवधियाँ: A = 40,000 × 1.02² = 40,000 × 1.0404 = ₹41,616।
- A ₹10,500
- B ₹10,000
- C ₹9,317
- D ₹9,702.99
Show answer
Why:
P = A ÷ 1.1³ = 13,310 ÷ 1.331 = ₹10,000।
- A ₹8,500
- B ₹7,938
- C ₹8,000
- D ₹7,960.05
Show answer
Why:
P = A ÷ 1.05² = 8,820 ÷ 1.1025 = ₹8,000।
- A ₹20,500
- B ₹21,000
- C ₹19,901.44
- D ₹20,000
Show answer
Why:
P = A ÷ 1.04² = 21,632 ÷ 1.0816 = ₹20,000।
- A ₹5,000
- B ₹5,100
- C ₹4,898.88
- D ₹5,500
Show answer
Why:
P = A ÷ 1.08² = 5,832 ÷ 1.1664 = ₹5,000।
- A ₹5,000
- B ₹4,000
- C ₹4,300
- D ₹8,600
Show answer
Why:
च.ब्या. = P × (1.3225 − 1) = P × 0.3225। इसलिए P = 1,290 ÷ 0.3225 = ₹4,000।
- A ₹16,550
- B ₹6,000
- C ₹5,000
- D ₹5,100
Show answer
Why:
च.ब्या. = P × (1.331 − 1) = P × 0.331। इसलिए P = 1,655 ÷ 0.331 = ₹5,000।
- A 10.5%
- B 21%
- C 12%
- D 10%
Show answer
Why:
A ÷ P = 7,744 ÷ 6,400 = 1.21 = 1.1², इसलिए 1 + R/100 = 1.1 और R = 10%। (ब्याज को 2 वर्षों से भाग देना उसे सा.ब्या. मानना है।)
- A 8%
- B 16.64%
- C 10%
- D 8.32%
Show answer
Why:
A ÷ P = 11,664 ÷ 10,000 = 1.1664 = 1.08², इसलिए 1 + R/100 = 1.08 और R = 8%। (ब्याज को 2 वर्षों से भाग देना उसे सा.ब्या. मानना है।)
- A 40%
- B 20%
- C 22%
- D 44%
Show answer
Why:
A ÷ P = 7,200 ÷ 5,000 = 1.44 = 1.2², इसलिए 1 + R/100 = 1.2 और R = 20%। (ब्याज को 2 वर्षों से भाग देना उसे सा.ब्या. मानना है।)
- A 10%
- B 5.5%
- C 5%
- D 7%
Show answer
Why:
A ÷ P = 9,261 ÷ 8,000 = 1.157625 = 1.05³, इसलिए 1 + R/100 = 1.05 और R = 5%। (ब्याज को 3 वर्षों से भाग देना उसे सा.ब्या. मानना है।)
- A 6%
- B 8%
- C 4.5%
- D 4%
Show answer
Why:
A ÷ P = 17,576 ÷ 15,625 = 1.124864 = 1.04³, इसलिए 1 + R/100 = 1.04 और R = 4%। (ब्याज को 3 वर्षों से भाग देना उसे सा.ब्या. मानना है।)
- A 12 वर्ष
- B 28 वर्ष
- C 16 वर्ष
- D 13 वर्ष
Show answer
Why:
हर 4 वर्ष में धन 2 से गुणा होता है। 8 = 2³, इसलिए 3 × 4 = 12 वर्ष लगते हैं। (सा.ब्या. वाला उत्तर 28 वर्ष होता।)
- A 45 वर्ष
- B 15 वर्ष
- C 20 वर्ष
- D 65 वर्ष
Show answer
Why:
हर 5 वर्ष में धन 3 से गुणा होता है। 27 = 3³, इसलिए 3 × 5 = 15 वर्ष लगते हैं। (सा.ब्या. वाला उत्तर 65 वर्ष होता।)
- A 90 वर्ष
- B 48 वर्ष
- C 24 वर्ष
- D 30 वर्ष
Show answer
Why:
हर 6 वर्ष में धन 2 से गुणा होता है। 16 = 2⁴, इसलिए 4 × 6 = 24 वर्ष लगते हैं। (सा.ब्या. वाला उत्तर 90 वर्ष होता।)
- A 15 वर्ष
- B 10 वर्ष
- C 5.5 वर्ष
- D 5 वर्ष
Show answer
Why:
4 = 2², इसलिए दुगुना होने में आधा समय: 10 ÷ 2 = 5 वर्ष।
- A 13,520
- B 11,520
- C 13,620
- D 13,500
Show answer
Why:
12,500 × 1.04² = 12,500 × 1.0816 = 13,520।
- A 72,200
- B 88,200
- C 88,000
- D 92,610
Show answer
Why:
80,000 × 1.05² = 80,000 × 1.1025 = 88,200।
- A 91,125
- B 49,000
- C 81,000
- D 80,000
Show answer
Why:
64,000 × 1.125² = 64,000 × 1.265625 = 81,000।
- A 15,900
- B 17,000
- C 15,876
- D 16,000
Show answer
Why:
वृद्धि से भाग दो: 17,640 ÷ 1.1025 = 16,000। (0.95² से गुणा करना जाल है।)
- A 25,000
- B 24,000
- C 24,900
- D 26,000
Show answer
Why:
वृद्धि से भाग दो: 26,010 ÷ 1.0404 = 25,000। (0.98² से गुणा करना जाल है।)
- A ₹15,200
- B ₹64,800
- C ₹72,000
- D ₹64,000
Show answer
Why:
80,000 × 0.9² = 80,000 × 0.81 = ₹64,800। हर वर्ष की कमी बचे मूल्य पर है, मूल पर नहीं।
- A ₹61,000
- B ₹80,000
- C ₹64,000
- D ₹50,000
Show answer
Why:
1,25,000 × 0.8³ = 1,25,000 × 0.512 = ₹64,000। हर वर्ष की कमी बचे मूल्य पर है, मूल पर नहीं।
- A ₹1,38,750
- B ₹4,25,000
- C ₹3,50,000
- D ₹3,61,250
Show answer
Why:
5,00,000 × 0.85² = 5,00,000 × 0.7225 = ₹3,61,250। हर वर्ष की कमी बचे मूल्य पर है, मूल पर नहीं।
- A ₹1,00,000
- B ₹97,029.90
- C ₹94,770
- D ₹1,01,000
Show answer
Why:
नया मूल्य × 0.729 = 72,900, इसलिए नया मूल्य = 72,900 ÷ 0.729 = ₹1,00,000।
- A ₹13,225
- B ₹13,200
- C ₹3,200
- D ₹13,000
Show answer
Why:
हर वर्ष का गुणक गुणा करो: 10,000 × 1.1 × 1.2 = ₹13,200।
- A ₹7,030
- B ₹6,750
- C ₹6,930
- D ₹1,930
Show answer
Why:
हर वर्ष का गुणक गुणा करो: 5,000 × 1.05 × 1.1 × 1.2 = ₹6,930।
- A ₹10,000
- B ₹10,125
- C ₹2,120
- D ₹10,120
Show answer
Why:
हर वर्ष का गुणक गुणा करो: 8,000 × 1.1 × 1.15 = ₹10,120।
- A ₹2,680
- B ₹2,684.50
- C ₹22,680
- D ₹2,600
Show answer
Why:
हर वर्ष का गुणक गुणा करो: 20,000 × 1.05 × 1.08 = ₹22,680; च.ब्या. = ₹2,680।
- A ₹10,648
- B ₹10,164
- C ₹9,680
- D ₹10,000
Show answer
Why:
2 पूरे वर्ष, फिर 0.5 वर्ष 5% पर: 8,000 × 1.21 × 1.05 = ₹10,164।
- A ₹19,500
- B ₹21,600
- C ₹19,800
- D ₹18,000
Show answer
Why:
1 पूरे वर्ष, फिर 0.5 वर्ष 10% पर: 15,000 × 1.2 × 1.1 = ₹19,800।
- A ₹7,873.20
- B ₹7,290
- C ₹7,500
- D ₹7,581.60
Show answer
Why:
2 पूरे वर्ष, फिर 0.5 वर्ष 4% पर: 6,250 × 1.1664 × 1.04 = ₹7,581.60।
- A 10%
- B 9 1/11%
- C 5%
- D 20%
Show answer
Why:
तीसरे वर्ष का ब्याज = 13,310 − 12,100 = ₹1,210, जो ₹12,100 का 10% है। P = 12,100 ÷ 1.21 = ₹10,000।
- A ₹4,320
- B ₹5,000
- C ₹6,000
- D ₹5,760
Show answer
Why:
तीसरे वर्ष का ब्याज = 8,640 − 7,200 = ₹1,440, जो ₹7,200 का 20% है। P = 7,200 ÷ 1.44 = ₹5,000।
- A 10%
- B 7%
- C 5%
- D 2.5%
Show answer
Why:
तीसरे वर्ष का ब्याज = 4,630.50 − 4,410 = ₹220.50, जो ₹4,410 का 5% है। P = 4,410 ÷ 1.1025 = ₹4,000।
- A ₹1,000
- B ₹500
- C ₹1,050
- D ₹550
Show answer
Why:
पहले वर्ष का ब्याज = ₹500। दूसरा वर्ष ₹5,500 पर: 5,500 × 10 ÷ 100 = ₹550।
- A ₹1,380
- B ₹2,580
- C ₹2,400
- D ₹1,200
Show answer
Why:
पहले वर्ष का ब्याज = ₹1,200। दूसरा वर्ष ₹9,200 पर: 9,200 × 15 ÷ 100 = ₹1,380।
- A ₹600
- B ₹630
- C ₹1,230
- D ₹1,200
Show answer
Why:
पहले वर्ष का ब्याज = ₹600। दूसरा वर्ष ₹12,600 पर: 12,600 × 5 ÷ 100 = ₹630।
- A 50%
- B 20%
- C 10%
- D 9 1/11%
Show answer
Why:
दूसरे वर्ष का ब्याज = पहले वर्ष का ब्याज + उस पर ब्याज: 50 ÷ 500 × 100 = 10%। धन = 500 × 100 ÷ 10 = ₹5,000।
- A 320%
- B 40%
- C 16 2/3%
- D 20%
Show answer
Why:
दूसरे वर्ष का ब्याज = पहले वर्ष का ब्याज + उस पर ब्याज: 320 ÷ 1,600 × 100 = 20%। धन = 1,600 × 100 ÷ 20 = ₹8,000।
- A ₹100
- B ₹400
- C ₹1,000
- D ₹200
Show answer
Why:
वार्षिक: 10,000 × 1.2 = ₹12,000। अर्धवार्षिक: 10,000 × 1.1² = ₹12,100। अतिरिक्त = ₹100, पहली छमाही के ब्याज पर ब्याज।
- A ₹800
- B ₹200
- C ₹4,000
- D ₹400
Show answer
Why:
वार्षिक: 80,000 × 1.1 = ₹88,000। अर्धवार्षिक: 80,000 × 1.05² = ₹88,200। अतिरिक्त = ₹200, पहली छमाही के ब्याज पर ब्याज।
- A ₹1,000
- B ₹80
- C ₹40
- D ₹160
Show answer
Why:
वार्षिक: 25,000 × 1.08 = ₹27,000। अर्धवार्षिक: 25,000 × 1.04² = ₹27,040। अतिरिक्त = ₹40, पहली छमाही के ब्याज पर ब्याज।
- A ₹10,560
- B ₹10,480
- C ₹10,400
- D ₹10,648
Show answer
Why:
8000 → 8800 यानी 10% वृद्धि; 9680 × 1.1 = ₹10,648। (फिर ₹880 जोड़ने पर ₹10,560 आता है, सा.ब्या. की आदत।)
- A ₹2,662
- B ₹2,620
- C ₹2,640
- D ₹2,600
Show answer
Why:
तीसरे वर्ष का ब्याज = 2,420 का 10% = ₹242, इसलिए अंतिम मिश्रधन = ₹2,662।
- A 46,000
- B 46,305
- C 48,620
- D 46,200
Show answer
Why:
42000 ÷ 40000 = 1.05, हर वर्ष 5% वृद्धि। 44100 × 1.05 = 46,305। (फिर 2,100 जोड़ने से 46,200 आता है।)
- A ₹22,000
- B ₹26,000
- C ₹25,600
- D ₹24,000
Show answer
Why:
हर वर्ष मूल्य का 40000 ÷ 50000 = 0.8 बचता है, यानी 20% कमी। 32000 × 0.8 = ₹25,600। (फिर ₹8,000 घटाने से ₹24,000 आता है।)
- A पहले वर्ष के बराबर
- B पहले वर्ष से कम
- C सदा पहले वर्ष का दुगुना
- D पहले वर्ष से अधिक
Show answer
Why:
दूसरे वर्ष का ब्याज मूलधन और पहले वर्ष के ब्याज पर है।
- A बराबर होते हैं
- B च.ब्या. बड़ा होता है
- C सा.ब्या. बड़ा होता है
- D च.ब्या. दुगुना होता है
Show answer
Why:
पहले वर्ष में ब्याज कमाने के लिए अभी कोई ब्याज नहीं है।
- A 2n अवधियों के लिए R %
- B 2n अवधियों के लिए R/2 %
- C n अवधियों के लिए R/2 %
- D n/2 अवधियों के लिए 2R %
Show answer
Why:
आधी दर, दुगुनी अवधियाँ।
- A 15 वर्ष
- B 20 वर्ष
- C 10 वर्ष
- D 8 वर्ष
Show answer
Why:
4 = 2², इसलिए दो बार दुगुना: 10 वर्ष। (15 वर्ष सा.ब्या. का उत्तर है।)
- A 1.21
- B 1.3
- C 1.33
- D 1.331
Show answer
Why:
1.1 × 1.1 × 1.1 = 1.331।
- A 19%
- B 18%
- C 20%
- D 21%
Show answer
Why:
मूल्य का 0.9² = 0.81 बचता है, इसलिए 19% घटता है।
- A A और R दोनों सत्य हैं, और R, A की सही व्याख्या है
- B A और R दोनों सत्य हैं, पर R, A की सही व्याख्या नहीं है
- C A सत्य है पर R असत्य है
- D A असत्य है पर R सत्य है
Show answer
Why:
दोनों सत्य: 1,000 + 1,100 = 2,100, और अतिरिक्त ₹100 पहले ₹1,000 पर ब्याज है।
- A A और R दोनों सत्य हैं, और R, A की सही व्याख्या है
- B A और R दोनों सत्य हैं, पर R, A की सही व्याख्या नहीं है
- C A सत्य है पर R असत्य है
- D A असत्य है पर R सत्य है
Show answer
Why:
A सत्य (2 × 2 = 4)। R असत्य: बराबर रुपये की वृद्धि सा.ब्या. है; च.ब्या. समान प्रतिशत से बढ़ता है।
- A केवल 1
- B केवल 2
- C 1 और 2 दोनों
- D न 1, न 2
Show answer
Why:
1: 8000 × 1.1025 = 8,820, सत्य। 2: च.ब्या. = ₹820; ₹800 सा.ब्या. है, इसलिए असत्य।
- A केवल 1
- B केवल 2
- C 1 और 2 दोनों
- D न 1, न 2
Show answer
Why:
1: पहली छमाही का ब्याज भी ब्याज कमाता है, इसलिए सत्य। 2: 0.9² = 0.81, सत्य।
Important short questions (4)
A = 12000 × 1.21 = ₹14,520; च.ब्या. = ₹2,520।
2 अवधियों के लिए 6%: 20000 × 1.1236 = ₹22,472।
60000 × 0.8² = 60000 × 0.64 = ₹38,400।
3025 ÷ 2500 = 1.21 = 1.1², इसलिए R = 10%।
Long answer questions (1)
हर वर्ष का गुणक गुणा करो: 125000 × 1.04 = 1,30,000; × 1.08 = 1,40,400; × 0.95 = 1,33,380।
Flashcards (14)
Play this topic
- चक्रवृद्धि या नहीं?
किस्तें और सा.ब्या. बनाम च.ब्या.
समान धन पर साधारण और चक्रवृद्धि ब्याज की तुलना: 2 और 3 वर्ष का अंतर, उस अंतर से धन या दर निकालना, सा.ब्या. और च.ब्या. दोनों से दर, सा.ब्या. और च.ब्या. में बराबर वार्षिक किस्तें, और अर्धवार्षिक संयोजन की प्रभावी वार्षिक दर।
What you will be able to do
- आप शॉर्टकट से 2 और 3 वर्ष के च.ब्या. और सा.ब्या. का अंतर निकाल सकेंगे।
- आप अंतर दिए होने पर मूलधन या दर निकाल सकेंगे।
- आप च.ब्या. और सा.ब्या. में ऋण चुकाने वाली बराबर वार्षिक किस्त निकाल सकेंगे।
- आप अर्धवार्षिक संयोजन को प्रभावी वार्षिक दर में बदल सकेंगे।
Key points
1 वर्ष (वार्षिक संयोजन) में च.ब्या. = सा.ब्या.; अंतर दूसरे वर्ष से शुरू होता है।
2 वर्ष का च.ब्या. − सा.ब्या. = P(R/100)², पहले वर्ष के ब्याज पर ब्याज।
3 वर्ष का च.ब्या. − सा.ब्या. = P(R/100)²(3 + R/100)।
यदि 2 वर्ष का सा.ब्या. S और च.ब्या. C हो, तो R = 2(C − S) ÷ S × 100।
2 वर्ष का च.ब्या. = 2 वर्ष का सा.ब्या. × (1 + R/200)।
बराबर च.ब्या. किस्तें: ऋण = हर किस्त ÷ (1 + R/100) उसके वर्ष की घात तक, का जोड़।
अंत में देय कर्ज़ की बराबर सा.ब्या. किस्तें: हर किस्त भुगतान से देय तिथि तक सा.ब्या. कमाती है।
R% अर्धवार्षिक संयोजन, प्रति वर्ष (1 + R/200)² − 1 के बराबर है, R% से थोड़ा अधिक।
Full explanation
जोसेफ़ दो ऋणों की तुलना करता है
जोसेफ़ को अपनी साइकिल मरम्मत की दुकान के लिए ₹10,000 चाहिए। एक साहूकार 10% साधारण ब्याज देता है; एक फ़ाइनेंस कंपनी 10% चक्रवृद्धि ब्याज। दोनों कहते हैं "दर वही है"। जोसेफ़ यह भी सोचता है कि क्या वह एक बड़े भुगतान के बजाय बराबर वार्षिक किस्तें दे सकता है।
अंतर कहाँ से आता है
पहले वर्ष दोनों ₹1,000 लेते हैं। दूसरे वर्ष चक्रवृद्धि ऋण उस ₹1,000 पर भी 10% लेता है, यानी ₹100 अधिक। तीसरे वर्ष यह ₹2,100 के पिछले ब्याज पर ब्याज लेता है, ₹210 अधिक।
2 वर्ष का शॉर्टकट
$$\text{च.ब्या.} - \text{सा.ब्या.} = P\left(\frac{R}{100}\right)^2$$
₹10,000 पर 10%: $10000 \times 0.1^2 = ₹100$। ₹25,000 पर 4%: $25000 \times 0.0016 = ₹40$।
3 वर्ष का शॉर्टकट
$$\text{च.ब्या.} - \text{सा.ब्या.} = P\left(\frac{R}{100}\right)^2\left(3 + \frac{R}{100}\right)$$
₹10,000 पर 10%: $100 \times 3.1 = ₹310$, जो तालिका से मिलता है। यह 2 वर्ष के अंतर का तिगुना नहीं है।
अंतर से उलटा चलना
- धन: 6% पर 2 वर्ष का अंतर ₹180 है, इसलिए $P = 180 \div 0.0036 = ₹50{,}000$।
- दर: ₹5,000 पर 2 वर्ष का अंतर ₹200 है, इसलिए $(R/100)^2 = 0.04$ और $R = 20%$।
- सा.ब्या. और च.ब्या. से: 2 वर्ष का सा.ब्या. ₹2,000 और च.ब्या. ₹2,100। एक वर्ष का सा.ब्या. ₹1,000 और अतिरिक्त ₹100 उसका 10% है, इसलिए $R = 10%$।
च.ब्या. में बराबर किस्तें
हर किस्त आज के हिसाब से कम मूल्य की है, क्योंकि वह बाद में दी जाती है। वर्ष k की किस्त को $(1 + \frac{R}{100})^k$ से भाग दो। ऋण इनका जोड़ है:
$$P = \frac{x}{1.2} + \frac{x}{1.2^2}$$
20% पर ₹5,500 के लिए: $5500 = x \times \frac{55}{36}$, जिससे $x = ₹3{,}600$।
सा.ब्या. में बराबर किस्तें
₹4,160 का कर्ज़ 8% सा.ब्या. पर 2 वर्ष के अंत में देय है। वर्ष 1 के बाद x और वर्ष 2 के बाद x दो। पहला भुगतान जल्दी है, इसलिए उस पर 1 वर्ष का ब्याज बनता है:
$$x + \frac{8x}{100} + x = 4160 \Rightarrow 2.08x = 4160 \Rightarrow x = ₹2{,}000$$
प्रभावी वार्षिक दर
यदि बैंक 10% वार्षिक अर्धवार्षिक संयोजन पर देता है, तो ₹100 एक वर्ष में $100 \times 1.05^2 = ₹110.25$ बनते हैं। इसलिए प्रभावी दर 10.25% है। सामान्य रूप से यह $\left(1 + \frac{R}{200}\right)^2 - 1$ है।
जोसेफ़ के पास वापस
2 वर्ष में चक्रवृद्धि ऋण उसे केवल ₹100 अधिक पड़ता है; 3 वर्ष में ₹310 अधिक। चक्रवृद्धि ऋण में वह ₹10,000 को ₹5,761.90 की दो बराबर वार्षिक किस्तों में चुका सकता है।
परीक्षा का सार: 2 वर्ष के लिए P r², 3 वर्ष के लिए P r²(3 + r), च.ब्या. किस्तों को आज पर लाओ, और जल्दी दी गई सा.ब्या. किस्तों पर देय तिथि तक ब्याज जोड़ो।
Concepts and terms
च.ब्या. − सा.ब्या. का पूरा अंतर। 2 वर्ष में यह पहले वर्ष के ब्याज पर ब्याज है: P × r × r।
भविष्य के भुगतान का आज का मूल्य: 20% पर 1 वर्ष बाद देय ₹3,600 का अभी मूल्य 3600 ÷ 1.2 = ₹3,000 है।
बराबर भुगतान जिनके वर्तमान मूल्यों का जोड़ ऋण के बराबर हो।
वह एक वार्षिक दर जो बार-बार संयोजन जितना ही मिश्रधन दे: 10% अर्धवार्षिक = 10.25% वार्षिक।
Did you know
गृह या कार ऋण की EMI चक्रवृद्धि ब्याज की बराबर किस्त है, जो वार्षिक के बजाय मासिक निकाली जाती है।
बैंकों को ऋण की वार्षिक प्रतिशत दर दिखानी होती है, ताकि अलग-अलग संयोजन वाले प्रस्तावों की तुलना हो सके।
Memory tricks
2 वर्ष का अंतर — P r का वर्ग — च.ब्या. − सा.ब्या. = P × (R/100)²।
3 वर्ष का अंतर — P r का वर्ग, गुणा तीन-धन-r — च.ब्या. − सा.ब्या. = P r²(3 + r), जहाँ r = R/100।
Practice MCQs with answers (58)
- A ₹500
- B ₹75
- C ₹50
- D ₹25
Show answer
Why:
च.ब्या. − सा.ब्या. = P(R/100)² = 10,000 × (0.05)² = 10,000 × 0.0025 = ₹25।
- A ₹80
- B ₹160
- C ₹800
- D ₹240
Show answer
Why:
च.ब्या. − सा.ब्या. = P(R/100)² = 8,000 × (0.1)² = 8,000 × 0.01 = ₹80।
- A ₹120
- B ₹40
- C ₹80
- D ₹1,000
Show answer
Why:
च.ब्या. − सा.ब्या. = P(R/100)² = 25,000 × (0.04)² = 25,000 × 0.0016 = ₹40।
- A ₹216
- B ₹144
- C ₹72
- D ₹600
Show answer
Why:
च.ब्या. − सा.ब्या. = P(R/100)² = 5,000 × (0.12)² = 5,000 × 0.0144 = ₹72।
- A ₹1,800
- B ₹1,200
- C ₹3,000
- D ₹600
Show answer
Why:
च.ब्या. − सा.ब्या. = P(R/100)² = 15,000 × (0.2)² = 15,000 × 0.04 = ₹600।
- A ₹100
- B ₹200
- C ₹800
- D ₹300
Show answer
Why:
च.ब्या. − सा.ब्या. = P(R/100)² = 6,400 × (0.125)² = 6,400 × 0.015625 = ₹100।
- A ₹100
- B ₹310
- C ₹200
- D ₹300
Show answer
Why:
च.ब्या. − सा.ब्या. = P r²(3 + r) = 10,000 × 0.01 × 3.1 = ₹310। (2 वर्ष के अंतर को तिगुना करना, ₹300, अतिरिक्त r छोड़ देता है।)
- A ₹20
- B ₹40
- C ₹61
- D ₹60
Show answer
Why:
च.ब्या. − सा.ब्या. = P r²(3 + r) = 8,000 × 0.0025 × 3.05 = ₹61। (2 वर्ष के अंतर को तिगुना करना, ₹60, अतिरिक्त r छोड़ देता है।)
- A ₹750
- B ₹250
- C ₹500
- D ₹781.25
Show answer
Why:
च.ब्या. − सा.ब्या. = P r²(3 + r) = 16,000 × 0.015625 × 3.125 = ₹781.25। (2 वर्ष के अंतर को तिगुना करना, ₹750, अतिरिक्त r छोड़ देता है।)
- A ₹121.60
- B ₹40
- C ₹80
- D ₹120
Show answer
Why:
च.ब्या. − सा.ब्या. = P r²(3 + r) = 25,000 × 0.0016 × 3.04 = ₹121.60। (2 वर्ष के अंतर को तिगुना करना, ₹120, अतिरिक्त r छोड़ देता है।)
- A ₹1,500
- B ₹50,000
- C ₹1,00,000
- D ₹3,000
Show answer
Why:
D = P × (R/100)² = P × 0.0036, इसलिए P = 180 ÷ 0.0036 = ₹50,000।
- A ₹600
- B ₹2,500
- C ₹7,500
- D ₹300
Show answer
Why:
D = P × (R/100)² = P × 0.0064, इसलिए P = 48 ÷ 0.0064 = ₹7,500।
- A ₹1,500
- B ₹3,000
- C ₹20,000
- D ₹60,000
Show answer
Why:
D = P × (R/100)² = P × 0.0025, इसलिए P = 150 ÷ 0.0025 = ₹60,000।
- A ₹3,000
- B ₹310
- C ₹930
- D ₹9,300
Show answer
Why:
D = P × (R/100)²(3 + R/100) = P × 0.031, इसलिए P = 93 ÷ 0.031 = ₹3,000।
- A ₹1,220
- B ₹8,000
- C ₹24,400
- D ₹16,000
Show answer
Why:
D = P × (R/100)²(3 + R/100) = P × 0.007625, इसलिए P = 61 ÷ 0.007625 = ₹8,000।
- A 0.36%
- B 3.6%
- C 6%
- D 3%
Show answer
Why:
(R/100)² = 36 ÷ 10,000 = 0.0036, इसलिए R/100 = 0.06 और R = 6%।
- A 20%
- B 5%
- C 1%
- D 10%
Show answer
Why:
(R/100)² = 40 ÷ 4,000 = 0.01, इसलिए R/100 = 0.1 और R = 10%।
- A 8%
- B 4%
- C 0.64%
- D 6.4%
Show answer
Why:
(R/100)² = 40 ÷ 6,250 = 0.0064, इसलिए R/100 = 0.08 और R = 8%।
- A 4%
- B 20%
- C 40%
- D 10%
Show answer
Why:
(R/100)² = 200 ÷ 5,000 = 0.04, इसलिए R/100 = 0.2 और R = 20%।
- A 30%
- B 12%
- C 10%
- D 5%
Show answer
Why:
एक वर्ष का सा.ब्या. = ₹1,000। 2 वर्ष का अतिरिक्त ₹100 उस पर ब्याज है: R = 100 ÷ 1,000 × 100 = 10%। P = 1,000 ÷ 0.1 = ₹10,000।
- A 8%
- B 3%
- C 18%
- D 6%
Show answer
Why:
एक वर्ष का सा.ब्या. = ₹600। 2 वर्ष का अतिरिक्त ₹36 उस पर ब्याज है: R = 36 ÷ 600 × 100 = 6%। P = 600 ÷ 0.06 = ₹10,000।
- A ₹20,000
- B ₹40,000
- C ₹40,800
- D ₹10,000
Show answer
Why:
एक वर्ष का सा.ब्या. = ₹800। 2 वर्ष का अतिरिक्त ₹32 उस पर ब्याज है: R = 32 ÷ 800 × 100 = 4%। P = 800 ÷ 0.04 = ₹20,000।
- A ₹24,000
- B ₹12,000
- C ₹25,200
- D ₹6,000
Show answer
Why:
एक वर्ष का सा.ब्या. = ₹1,200। 2 वर्ष का अतिरिक्त ₹120 उस पर ब्याज है: R = 120 ÷ 1,200 × 100 = 10%। P = 1,200 ÷ 0.1 = ₹12,000।
- A 10%
- B 9 1/11%
- C 20%
- D 60%
Show answer
Why:
एक वर्ष का सा.ब्या. = ₹2,000। 2 वर्ष का अतिरिक्त ₹400 उस पर ब्याज है: R = 400 ÷ 2,000 × 100 = 20%। P = 2,000 ÷ 0.2 = ₹10,000।
- A ₹1,100
- B ₹1,200
- C ₹210
- D ₹1,050
Show answer
Why:
P = 1,000 × 100 ÷ (2 × 10) = ₹5,000। अंतर = P(R/100)² = ₹50, इसलिए च.ब्या. = 1,000 + 50 = ₹1,050। शॉर्टकट: सा.ब्या. × (1 + R/200)।
- A ₹2,496
- B ₹399.36
- C ₹2,592
- D ₹2,784
Show answer
Why:
P = 2,400 × 100 ÷ (2 × 8) = ₹15,000। अंतर = P(R/100)² = ₹96, इसलिए च.ब्या. = 2,400 + 96 = ₹2,496। शॉर्टकट: सा.ब्या. × (1 + R/200)।
- A ₹4,680
- B ₹3,870
- C ₹1,161
- D ₹4,140
Show answer
Why:
P = 3,600 × 100 ÷ (2 × 15) = ₹12,000। अंतर = P(R/100)² = ₹270, इसलिए च.ब्या. = 3,600 + 270 = ₹3,870। शॉर्टकट: सा.ब्या. × (1 + R/200)।
- A ₹2,100
- B ₹1,900
- C ₹2,000
- D ₹2,080
Show answer
Why:
किस्त j पर देय तिथि तक बचे वर्षों का सा.ब्या.: x(1 + 0.08) + x = 2.08x = 4,160, इसलिए x = ₹2,000।
- A ₹3,225
- B ₹3,100
- C ₹2,900
- D ₹3,000
Show answer
Why:
किस्त j पर देय तिथि तक बचे वर्षों का सा.ब्या.: x(1 + 0.15) + x(1 + 0.1) + x(1 + 0.05) + x = 4.3x = 12,900, इसलिए x = ₹3,000।
- A ₹2,500
- B ₹2,650
- C ₹2,600
- D ₹2,400
Show answer
Why:
किस्त j पर देय तिथि तक बचे वर्षों का सा.ब्या.: x(1 + 0.12) + x = 2.12x = 5,300, इसलिए x = ₹2,500।
- A ₹1,050
- B ₹1,000
- C ₹1,100
- D ₹900
Show answer
Why:
किस्त j पर देय तिथि तक बचे वर्षों का सा.ब्या.: x(1 + 0.1) + x = 2.1x = 2,100, इसलिए x = ₹1,000।
- A ₹4,100
- B ₹4,520.25
- C ₹4,410
- D ₹4,305
Show answer
Why:
वर्तमान मूल्यों का जोड़ = ऋण: x ÷ 1.05 + x ÷ 1.1025 = 8,200। इससे x = ₹4,410।
- A ₹14,641
- B ₹12,100
- C ₹14,310
- D ₹13,310
Show answer
Why:
वर्तमान मूल्यों का जोड़ = ऋण: x ÷ 1.1 + x ÷ 1.21 + x ÷ 1.331 = 33,100। इससे x = ₹13,310।
- A ₹5,408
- B ₹5,100
- C ₹5,516.16
- D ₹5,304
Show answer
Why:
वर्तमान मूल्यों का जोड़ = ऋण: x ÷ 1.04 + x ÷ 1.0816 = 10,200। इससे x = ₹5,408।
- A ₹10,500
- B ₹12,100
- C ₹12,705
- D ₹11,550
Show answer
Why:
वर्तमान मूल्यों का जोड़ = ऋण: x ÷ 1.1 + x ÷ 1.21 = 21,000। इससे x = ₹12,100।
- A ₹4,410
- B ₹840.50
- C ₹620
- D ₹820
Show answer
Why:
वर्तमान मूल्यों का जोड़ = ऋण: x ÷ 1.05 + x ÷ 1.1025 = 8,200। इससे x = ₹4,410; ब्याज = 2 × 4,410 − 8,200 = ₹620।
- A 12.5%
- B 10%
- C 21%
- D 10.25%
Show answer
Why:
₹100 एक वर्ष में 100 × 1.05² = ₹110.25 बनते हैं, इसलिए प्रभावी दर 10.25% है।
- A 21%
- B 25%
- C 20%
- D 44%
Show answer
Why:
₹100 एक वर्ष में 100 × 1.1² = ₹121 बनते हैं, इसलिए प्रभावी दर 21% है।
- A 8%
- B 8.16%
- C 16.64%
- D 10%
Show answer
Why:
₹100 एक वर्ष में 100 × 1.04² = ₹108.16 बनते हैं, इसलिए प्रभावी दर 8.16% है।
- A 15%
- B 12%
- C 12.36%
- D 25.44%
Show answer
Why:
₹100 एक वर्ष में 100 × 1.06² = ₹112.36 बनते हैं, इसलिए प्रभावी दर 12.36% है।
- A 1 : 1
- B 20 : 21
- C 11 : 10
- D 21 : 20
Show answer
Why:
च.ब्या. = सा.ब्या. × (1 + R/200) = सा.ब्या. × 1.05, इसलिए च.ब्या. : सा.ब्या. = 210 : 200 = 21 : 20।
- A 26 : 25
- B 27 : 25
- C 1 : 1
- D 25 : 26
Show answer
Why:
च.ब्या. = सा.ब्या. × (1 + R/200) = सा.ब्या. × 1.04, इसलिए च.ब्या. : सा.ब्या. = 208 : 200 = 26 : 25।
- A 1 : 1
- B 41 : 40
- C 40 : 41
- D 21 : 20
Show answer
Why:
च.ब्या. = सा.ब्या. × (1 + R/200) = सा.ब्या. × 1.025, इसलिए च.ब्या. : सा.ब्या. = 205 : 200 = 41 : 40।
- A 50 : 51
- B 26 : 25
- C 51 : 50
- D 1 : 1
Show answer
Why:
च.ब्या. = सा.ब्या. × (1 + R/200) = सा.ब्या. × 1.02, इसलिए च.ब्या. : सा.ब्या. = 204 : 200 = 51 : 50।
- A ₹600
- B ₹200
- C ₹6,620
- D ₹620
Show answer
Why:
26,620 − 26,000 = ₹620। जाँच: 20000 × 0.01 × 3.1 = 620। (2 वर्ष के ₹200 के अंतर का तिगुना ₹600 होता।)
- A ₹2,420
- B ₹2,541
- C ₹2,100
- D ₹2,310
Show answer
Why:
x/1.1 + x/1.21 = 4200 से x × 210/121 = 4200, इसलिए x = ₹2,420। (आधा ऋण और एक वर्ष का ब्याज, ₹2,310, जाल है।)
- A ₹200
- B ₹640
- C ₹440
- D ₹600
Show answer
Why:
0 + 200 + 440 = ₹640। जाँच: 5000 × 0.04 × 3.2 = 640। (₹440 केवल तीसरा वर्ष है।)
- A ₹1,800
- B ₹2,100
- C ₹2,000
- D ₹1,900
Show answer
Why:
x(1.10) + x(1.05) + x = 3.15x = 6300, इसलिए x = ₹2,000। (6300 ÷ 3 = ₹2,100 ब्याज को छोड़ देता है।)
- A शून्य के
- B पहले वर्ष के ब्याज के
- C पहले वर्ष के ब्याज के दुगुने
- D पहले वर्ष के ब्याज पर ब्याज के
Show answer
Why:
दूसरे वर्ष च.ब्या. पहले वर्ष के ब्याज पर R% लेता है; यही पूरा अंतर है: P × r × r।
- A साधारण ब्याज से अधिक
- B साधारण ब्याज से कम
- C साधारण ब्याज के बराबर
- D कभी कम, कभी अधिक
Show answer
Why:
दूसरे वर्ष से च.ब्या. पिछले ब्याज पर भी कमाता है।
- A 2D
- B D(3 + R/100)
- C 3D
- D D(1 + R/100)
Show answer
Why:
3 वर्ष का अंतर = P r²(3 + r) = D(3 + r)।
- A अंतिम किस्त के
- B किस्तों के जोड़ के
- C किस्तों के वर्तमान मूल्यों के जोड़ के
- D एक किस्त गुणा वर्षों के
Show answer
Why:
जोड़ने से पहले हर किस्त को (1 + R/100) की उसके वर्ष वाली घात से भाग दिया जाता है।
- A शून्य वर्ष
- B n वर्ष
- C 1 वर्ष
- D n − 1 वर्ष
Show answer
Why:
यह वर्ष 1 के अंत में दी जाती है, इसलिए देय तिथि तक n − 1 वर्ष बचते हैं।
- A R% से थोड़ी अधिक
- B ठीक R%
- C R% से थोड़ी कम
- D ठीक 2R%
Show answer
Why:
(1 + R/200)² − 1 = R/100 + (R/200)², R% से थोड़ा ऊपर।
- A A और R दोनों सत्य हैं, और R, A की सही व्याख्या है
- B A और R दोनों सत्य हैं, पर R, A की सही व्याख्या नहीं है
- C A सत्य है पर R असत्य है
- D A असत्य है पर R सत्य है
Show answer
Why:
दोनों सत्य: ₹1,000 का 10% = ₹100, और ठीक इसी कारण अंतर आता है।
- A A और R दोनों सत्य हैं, और R, A की सही व्याख्या है
- B A और R दोनों सत्य हैं, पर R, A की सही व्याख्या नहीं है
- C A सत्य है पर R असत्य है
- D A असत्य है पर R सत्य है
Show answer
Why:
A असत्य: गुणक 3 + R/100 है, 3 से थोड़ा अधिक। R सत्य है।
- A केवल 1
- B केवल 2
- C 1 और 2 दोनों
- D न 1, न 2
Show answer
Why:
1: 5000 × 20 × 2 ÷ 100 = 2,000। 2: 5000 × 0.2² = 200। दोनों सत्य।
- A केवल 1
- B केवल 2
- C 1 और 2 दोनों
- D न 1, न 2
Show answer
Why:
1: 1.05² = 1.1025, सत्य। 2: x × 210/121 = 2100 से x = ₹1,210, इसलिए असत्य।
Important short questions (4)
12000 × 0.05² = 12000 × 0.0025 = ₹30।
P × 0.01 × 3.1 = 155, इसलिए P = 155 ÷ 0.031 = ₹5,000।
x/1.2 + x/1.44 = 11000 से x × 55/36 = 11000, इसलिए x = ₹7,200।
1.08² − 1 = 0.1664, इसलिए 16.64%।
Long answer questions (1)
एक वर्ष का सा.ब्या. = ₹1,500। अतिरिक्त ₹150 उसका 10% है, इसलिए R = 10%। P = 1500 ÷ 0.1 = ₹15,000। 3 वर्ष का अंतर = 15000 × 0.01 × 3.1 = ₹465।
Flashcards (13)
Play this topic
- अंतर या जाल?
Veda Skills Quantitative Aptitude Unit 7 — frequently asked questions
7500 × 8 × 3 ÷ 100 = ₹1,800।
R = 100 × 1200 ÷ (4000 × 5) = 6%।
वार्षिक ब्याज = 1400 ÷ 2 = ₹700। P = 9800 − 3 × 700 = ₹7,700।
A = 12000 × 1.21 = ₹14,520; च.ब्या. = ₹2,520।
2 अवधियों के लिए 6%: 20000 × 1.1236 = ₹22,472।
60000 × 0.8² = 60000 × 0.64 = ₹38,400।
12000 × 0.05² = 12000 × 0.0025 = ₹30।
P × 0.01 × 3.1 = 155, इसलिए P = 155 ÷ 0.031 = ₹5,000।
x/1.2 + x/1.44 = 11000 से x × 55/36 = 11000, इसलिए x = ₹7,200।
All Veda Skills Quantitative Aptitude units
All Quantitative Aptitude units · All Skills & Exams courses
Study this chapter properly, free
Everything above is on this page to read. In the Veda app the same chapter becomes spaced-repetition flashcards, timed tests that mark themselves, Veda Bites you can swipe, and games — with your progress tracked topic by topic.
Get Veda free